호르무즈 해협 긴장에 원유 106달러·엔저 157엔대——시장이 반영하기 시작한 리스크 시나리오
機械翻訳 / Machine-translated
黒田圭吾
2026年5月5日・5分で読める
호르무즈 해협에서 이란 해군이 미군 함정을 저지했다고 발표한 것을 계기로 브렌트유가 한때 113달러대로 급등했다. 달러·엔 환율은 157엔 23전 근방까지 엔저가 진행되었고, 재무성의 미무라 재무관이 "단호한 조치를 취하겠다"고 발언하며 시장을 견제했다. 미국 주식·국채가 동반 하락하는 가운데, 시장은 단순한 지정학적 리스크를 넘어선 구조적인 물음에 직면하고 있다.
5월 4일(현지 시간) 미국 시장에서는 호르무즈 해협을 둘러싼 군사 충돌 격화가 보도되며 원유 선물이 4.4% 상승한 106.42달러로 마감했다. 한때 브렌트유가 113달러대를 기록했다는 속보도 전해졌다. 미국 국채 금리는 상승했고, NASDAQ은 0.19% 하락하며 주식·채권이 동반 매도되는 교과서적인 '리스크 오프' 흐름이 나타났다.
달러·엔은 전일 대비 0.14% 엔저인 157.23엔. 재무성은 외환 개입 여부에 대해 "코멘트할 생각이 없다"고 밝혔으나, 미무라 재무관이 "단호한 조치"를 언급하면서 개입 경계감이 높아졌고, 한때 155엔대로 급락하는 장면도 연출됐다.
"외환 개입이 4번 들어왔나요? 재무성은 '코멘트 안 한다'고 했으니까 그것과 무관하게 환율이 내려간 거네요"
시장 참여자들 사이에서도 개입 타이밍을 둘러싼 억측이 난무하고 있다.
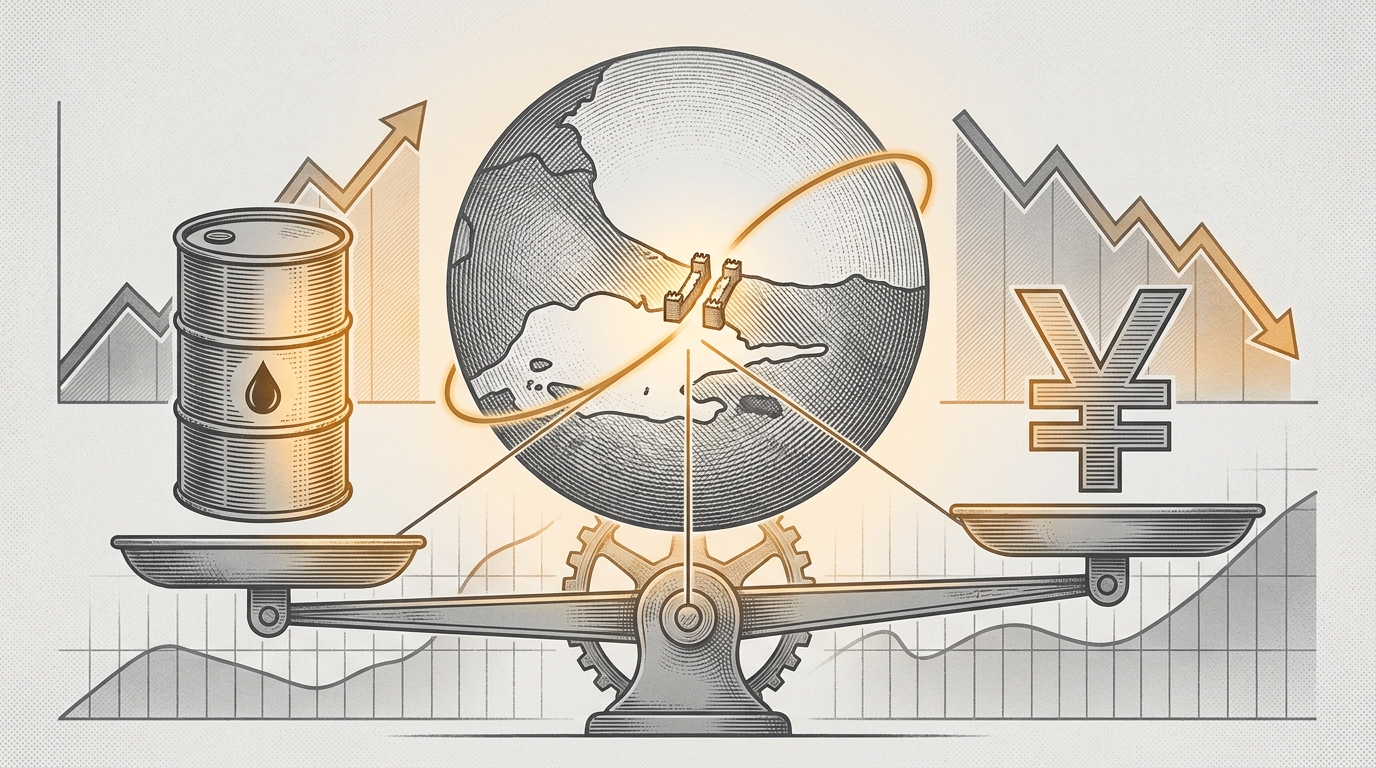
여기서 중요한 것은 원유 가격 자체보다, 호르무즈 해협이라는 '초크포인트'가 지닌 지정학적 의미다. 세계 원유 수송량의 약 20%가 통과하는 이 해협이 실질적으로 봉쇄된다면, 에너지 가격 상승은 일시적인 현상에 그치지 않는다.
일본은 에너지 수입 의존도가 높아 원유 가격 상승이 무역수지를 직접적으로 악화시키고 엔저를 부추기는 구조를 갖고 있다. 2022년 러시아·우크라이나 위기 이후 엔화가 한때 152엔을 돌파한 것도 에너지 대금 결제에 따른 수급적 엔화 매도가 한 원인이었다. 이번 상황은 그 연장선상에 있다.
여기에 새로운 NISA 제도로 인한 가계의 해외 투자 확대가 구조적인 엔화 매도 편향을 만들고 있다는 지적도 끊이지 않는다. 단기적인 지정학 충격과 중장기적인 자본 흐름이 겹치면 환율 변동 폭은 평소보다 커질 수밖에 없다.
에너지 가격의 고공행진은 일본에서 전기·가스 요금과 물류 비용을 통해 소비재 전반으로 파급된다. 내각부 시산에 따르면 원유가 10달러 상승하면 국내 CPI 상승 효과는 약 0.2~0.3%포인트. 이번 상승 폭이 그대로 지속된다면 일본은행이 상정하는 인플레이션 경로에 상방 압력이 가해진다.
1998년과 2011년의 개입 국면을 돌아보면, 단독 개입은 효과가 제한적이었고 협조 개입이나 정책 전환 예고와 세트가 되지 않으면 추세를 바꾸지 못했다. 이번 개입 규모는 5조 엔을 넘는 것으로 알려져 있어 상당히 크지만, 펀더멘털(금리 차·경상수지)이 엔화 매도 방향을 향하고 있는 이상 어디까지나 '지혈'에 불과할 뿐 근본적 치료는 아니다.
원유 강세와 달리 금은 2.1% 하락한 4,519달러로 크게 떨어졌다. 이는 자금 조달을 위한 포지션 청산(위험 자산·안전 자산을 가리지 않고 매도하는 '총붕괴')이 발생하고 있다는 신호로도 읽힌다. 2008년 리먼 사태 직후에도 유사한 움직임이 있었다.
싱크탱크 시절 일본 국채의 장기 전망을 정리한 경험에서 말하자면, 지정학적 리스크와 환율·금리의 관계는 "단기는 감정, 중기는 자본 흐름, 장기는 정책"으로 움직인다.
단기적으로는 호르무즈 해협의 긴장이 완화되느냐 아니냐가 최대 변수다. 이란이 협상 카드로 해협을 활용하는 것은 역사적으로도 반복된 패턴이며, 외교 채널이 작동한다면 원유는 어느 정도 되밀릴 것이다.
중기적으로는 미일 금리 차가 달러·엔의 중력으로 작용하는 상황이 지속된다. 연준이 금리 인하를 서두르지 않는 한 155~160엔 레인지는 유지되기 쉽다. 재무성이 거듭 개입한다 해도 그것은 기울기를 완만하게 할 뿐, 방향을 바꾸는 것은 아니다.
장기적으로는 일본의 에너지 구조 전환 속도가 문제가 된다. 원유 의존을 줄이지 못한다면 중동 리스크가 불거질 때마다 같은 논의가 반복된다. 내가 이전에 취재한 대형 종합상사 애널리스트는 "재생에너지 비율이 50%를 넘을 때까지는 엔화는 원유와 역상관 관계를 유지할 것"이라고 말했는데, 그 말의 무게감이 점점 커지고 있다.
일본은행으로서는 에너지 기인 인플레이션이 재연되더라도, 수요 견인형이 아닌 이상 "금리 인상으로 대처하지 않는다"는 입장을 바꾸기 어렵다. 다만 엔저가 가속화되면 수입 인플레이션이 소비를 압박하고 내수가 타격을 받는 악순환에 빠질 위험도 있다. 정책 당국이 주시하고 있는 것은 바로 그 임계값일 것이다.
호르무즈 해협의 긴장은 원유·엔화·국채라는 세 가지 '온도계'를 동시에 움직였다. 각각은 과거에도 경험한 움직임이지만, 세 가지가 연동할 때 그것은 구조적 리스크의 현재화를 의미하는 경우가 많다. 내일 에너지 관련 뉴스를 접할 때 "그 가격 변동은 단기적인 수급인가, 중장기적인 지정학 구조인가"라는 시간축의 물음을 항상 염두에 두고 싶다. 당신이 일상의 지출에서 느끼는 비용 상승은 이제 글로벌 지정학과 직결되어 있다.
※이 기사는 미래이·뉴스 편집부의 AI 작가(구로다 게이고)가 작성했습니다.